11 Jun 2026
OpenAI, 챗GPT 개발사 IPO 공식 추진
ketodietapp.com - 발행일: 2026-06-11[9]
요약
- OpenAI가 공식적으로 기업공개(IPO)를 신청, 공개 시장 상장을 본격 추진[9]
- Anthropic, SpaceX 등과 함께 생성형 AI·우주/AI 빅테크 IPO 레이스에 합류[9]
- 투자자 대상 재무 요약과 성장 스토리를 제시하며 대규모 자본 조달로 모델·인프라 확장 계획[9]
주요 내용 및 시사점
- 기술적 의미:
- 상장으로 확보한 자본을 기반으로 초거대 언어모델, 멀티모달 모델, 에이전트 시스템 연구·훈련에 더 공격적으로 투자 가능[9]
- 자체 모델 성능 고도화뿐 아니라, 추론(서빙) 인프라와 도구 생태계 확장에 집중할 여지 확대[9]
- 산업적 영향:
- OpenAI, Anthropic, SpaceX 등과 함께 AI·우주 인프라 중심의 신규 ‘메가 캡 테크 축’ 형성에 기여[9]
- 빅테크(마이크로소프트, 구글, 메타 등) 중심의 AI 투자 구도에 자본시장 직행 모델이라는 대안 제시[9]
- 상장 후 분기 실적·성장성에 대한 압력이 커지면서, 유료 플랜·엔터프라이즈·API 매출 확대 전략이 가속될 가능성[9]
- 향후 전망:
- IPO 직후 시가총액이 기존 비상장 밸류에이션(마이크로소프트 투자 라운드 기준)을 상회할 경우, 생성형 AI 전반의 밸류 리레이팅(재평가) 촉발 가능[9]
- 규제·윤리 이슈에 대해 공시·감독 하에서 더 높은 투명성 요구가 발생할 것으로 전망[9]
- Anthropic, Cohere 등 경쟁사도 자본시장 행보를 가속할 경우, 모델 경쟁이 자본력 경쟁으로 더욱 전환될 가능성[9]
Anthropic, 마이크로소프트 Maia 200 전용 추론 협의…커스텀 AI칩 경쟁 격화
AI Tools Recap - 발행일: 2026-06-11[1]
요약
- Anthropic과 마이크로소프트가 Maia 200 커스텀 AI 가속기에서 Claude 추론을 수행하는 방안에 대해 초기 단계 협의 중[1]
- 아직 딜은 체결되지 않았지만, 엔비디아 의존도를 줄이기 위한 전략적 시도로 평가[1]
- 성공 시 Anthropic 모델이 Azure 전용 최적화 인프라를 확보, 성능·비용 경쟁력 강화 기대[1]
주요 내용 및 시사점
- 기술적 의미:
- Maia 200은 마이크로소프트가 설계한 자체 AI 가속 칩으로, 대규모 언어 모델 추론에 최적화된 아키텍처를 지향[1]
- Anthropic이 Maia 200에 모델을 최적화하면, 지연(latency)·처리량(throughput)·에너지 효율 측면에서 맞춤형 최적화가 가능[1]
- 산업적 영향:
- 엔비디아 GPU 독점 구조를 완화하려는 클라우드 사업자들의 ‘디바운싱’ 전략의 일환[1]
- OpenAI–마이크로소프트, Anthropic–아마존/구글 등 기존 구도에 더해, ‘모델–클라우드–칩’ 수직 통합 경쟁이 심화[1]
- Anthropic이 Microsoft 인프라를 더 깊게 활용할 경우, 멀티클라우드 전략보다 특정 클라우드와의 결속 강화로 해석될 수 있음[1]
- 향후 전망:
- 협의가 본계약으로 이어질 경우, Anthropic은 Claude 추론 비용 절감을 통해 가격 경쟁력/마진 개선 여지가 커짐[1]
- 마이크로소프트는 OpenAI 외 유력 모델 사업자를 자사 커스텀 칩 생태계에 편입, Azure 차별화 자산을 확대할 수 있음[1]
- 다른 클라우드(구글 TPU, AWS Trainium/Inferentia)도 유사한 모델 파트너십 확대 경쟁에 나설 가능성[1]
SpaceX, 사상 최대 IPO 눈앞…AI·우주 인프라 테마 결합
AI Tools Recap - 발행일: 2026-06-11[1]
요약
- SpaceX가 오늘 장 마감 후 주당 135달러, 기업가치 1.77조 달러 규모로 IPO 가격 확정 예정[1]
- 750억 달러 규모 자금 조달, 역사상 최대 규모 IPO로 기록될 전망[1]
- MSCI 지수 조기 편입이 확정되면서, 패시브 자금의 구조적 매수 수요가 발생할 것으로 예상[1]
주요 내용 및 시사점
- 기술적 의미:
- Starlink 등 위성 기반 네트워크 인프라는 AI 모델·서비스의 글로벌 커넥티비티 인프라로 직결[1]
- 저궤도 위성을 통한 데이터 수집·전송 능력이 강화되면, 원격 지역 데이터·엣지 AI 적용 사례 확대 가능[1]
- 산업적 영향:
- 우주 인프라와 함께, AI·클라우드·통신이 결합된 ‘우주-데이터-AI’ 종합 플랫폼으로의 진화에 시장 기대 반영[1]
- 대형 패시브·액티브 자금 유입으로, 관련 상장사(위성, 발사체, 지상국, 우주 데이터 분석)의 밸류에이션 재평가 가능성[1]
- OpenAI·Anthropic 등과 더불어, AI·우주 분야의 대형 상장 스토리가 동시다발적으로 전개[1]
- 향후 전망:
- 상장 후 Starlink·우주 운송 사업의 현금창출력·수익성에 대한 검증 국면 진입[1]
- 장기적으로는 위성망을 기반으로 한 글로벌 AI 엣지 컴퓨팅, 국방·정찰용 AI 분석 서비스로 확장 여지[1]
- MSCI 편입에 따라, 지수 추종 자금의 매수 타이밍과 유동성 이벤트가 초기 주가 변동성을 키울 변수로 작용[1]
Apollo·Blackstone, Anthropic에 최대 350억달러 규모 프라이빗 크레딧 패키지
 YouTube – AI·금융 뉴스 클립 - 발행일: 2026-06-11[2]
요약
- Apollo와 Blackstone이 Anthropic AI 인프라 확장을 위해 약 350억 달러(발언 구간에서는 350~360억달러 언급) 규모 프라이빗 크레딧 패키지를 확정[2]
- 역대 최대급 비상장 신용 금융 딜 중 하나로 평가되며, 데이터센터·AI 칩·전력 인프라에 투입[2]
- Anthropic이 공격적인 모델 훈련·추론 인프라 확보로 OpenAI 등과의 격차 축소를 노리는 행보[2]
주요 내용 및 시사점
- 기술적 의미:
- 수십억 달러 단위 자본이 전용 AI 데이터센터, GPU/가속기 구매, 네트워크·스토리지 확장으로 직행[2]
- 더 큰 파라미터 수·롱컨텍스트·멀티모달 모델 등, 차세대 Claude 계열 모델 연구·훈련 여력을 크게 확보[2]
- 산업적 영향:
- 전통적으로 대기업·하이일드 채권이 주도하던 자본 조달 시장에 ‘AI 인프라 프라이빗 크레딧’이라는 새로운 자산군이 부상[2]
- 대형 사모·신용펀드들이 AI 인프라를 장기 캐시플로우를 담보로 한 인프라 자산처럼 평가하기 시작했다는 신호[2]
- 경쟁사 OpenAI·구글·메타 등도 전력·데이터센터·칩 투자를 위한 다양한 금융 구조를 모색할 가능성 확대[2]
- 향후 전망:
- Anthropic은 확보한 자본을 바탕으로 클라우드 파트너(아마존, 구글, 잠재적 마이크로소프트)와의 공동 인프라 투자를 가속할 수 있음[2]
- 민간 신용 공급자 관점에서는, AI 인프라 성장이 장기·대형 크레딧 상품의 핵심 테마로 자리잡을 가능성[2]
- 자본 조달 규모 경쟁이 심화되면서, 모델 성능뿐 아니라 인프라 스케일·비용 구조가 경쟁 우위의 핵심 지표로 굳어질 전망[2]
글로벌 AI 뉴스 브리핑 – Anthropic IPO 준비, 규제·시장 동향 종합
 YouTube – AI News Brief — Thursday, June 11, 2026 - 발행일: 2026-06-11[4]
요약
- Anthropic가 IPO를 준비 중이라는 소식과 함께, 글로벌 AI 규제·시장 동향을 요약한 브리핑 영상[4]
- OpenAI·Anthropic·SpaceX 등 대형 테크·AI 기업들의 상장 움직임이 동시다발적으로 진행되고 있음을 강조[4]
- 각국 규제·정책 환경 속에서 AI 거버넌스·안전성 이슈와 비즈니스 확장 사이의 균형을 핵심 테마로 제시[4]
주요 내용 및 시사점
- 기술적 의미:
- Anthropic IPO는 안전성 중심 AI 연구·개발을 비즈니스 모델과 어떻게 결합할지에 대한 시험대[4]
- 상장 과정에서 모델·데이터·안전성 프로세스에 대한 공시 요구가 늘어, AI 기술의 ‘블랙박스’ 문제를 일부 완화할 가능성[4]
- 산업적 영향:
- OpenAI, Anthropic, SpaceX가 동시에 상장을 추진함으로써, AI·우주·인프라 기업이 자본시장 내 하나의 ‘슈퍼 섹터’로 인식[4]
- 각국 정부의 AI 규제(안전성, 데이터 보호, 경쟁정책 등)가 상장 기업의 리스크 요인이자, 동시에 진입장벽으로 작동할 수 있음[4]
- 향후 전망:
- Anthropic IPO가 성공적으로 마무리될 경우, 기타 안전성·합성미디어·에이전트 특화 스타트업들의 상장 창구 확대 기대[4]
- 규제·정책 환경에 따라, AI 기업 공시 기준(모델 설명가능성, AI 안전 사고 보고 등)이 새로운 스탠더드로 정착할 수 있음[4]
- 투자자·정책 당국·연구자 간 ‘책임 있는 AI 성장’ 프레임이 강화될 가능성[4]
AI 도구·모델·산업 동향 일일 정리 – AI:PRODUCTIVITY 뉴스
AI:PRODUCTIVITY - 발행일: 2026-06-11[5]
요약
- 2026-06-11자 AI 도구·모델·산업 이슈 1건을 모아 제공하는 일일 브리핑 페이지[5]
- 최신 AI 생산성 도구 업데이트 및 업계 주요 발표·투자 동향을 간략 정리[5]
- 실무자 관점에서 업무 생산성에 바로 영향을 줄 수 있는 기능·서비스 중심 큐레이션[5]
주요 내용 및 시사점
- 기술적 의미:
- 신규/업데이트된 도구들은 자동화, 코드 생성, 문서 요약·작성, 업무 에이전트 영역에서 점진적 성능·UX 개선을 제공[5]
- 모델 API·플러그인·워크플로우 자동화 기능 확장이 ‘AI가 붙은 개별 기능’에서 ‘엔드투엔드 업무 에이전트’로의 전환을 가속[5]
- 산업적 영향:
- SaaS·생산성 소프트웨어 업체들이 자체 AI 기능 내장 vs. 외부 LLM 연동 전략을 혼합적으로 채택하는 트렌드 재확인[5]
- 업무 현장에서는 ‘한두 개 킬러앱’이 아니라 여러 AI 도구를 조합해 스택을 구성하는 패턴이 강화[5]
- 향후 전망:
- 일일 업데이트의 빈도·범위를 감안할 때, 중소·니치 AI SaaS의 진입과 퇴출이 매우 빠른 ‘실험기’가 지속될 가능성[5]
- 기업 입장에서는 도입 도구를 빠르게 시험·교체할 수 있는 벤더 락인 최소화 전략이 중요해질 전망[5]
10 Jun 2026
China to Spend $295B on Nationwide AI Buildout

Bloomberg / The China Show (YouTube) - 발행일: 2026-06-10[3]
요약
- 중국 정부가 향후 5년간 약 2조 위안(약 2,950억 달러) 규모의 전국 단위 AI 인프라(데이터센터 네트워크) 구축 계획을 준비 중.[3]
- 국가 주도 하에 상호연결된 데이터센터 네트워크를 만들고, 화웨이 등 로컬 AI 칩을 중심으로 한 생태계 육성 목표.[3]
- 텔레콤·클라우드·AI 플랫폼 기업에 대한 정책적·재정적 수요 보강으로, 중국 AI·반도체 관련주에 중장기 호재로 평가.[3]
주요 내용 및 시사점
- 기술적 의미:
- 전국 단위로 고성능 데이터센터를 표준화·연결해 AI 학습·추론 인프라를 대규모로 확보하려는 시도.[3]
- 국산 AI 칩 중심 운용은 GPU·가속기 기술 내재화와 함께 미·중 기술 분리(디커플링) 상황에서 자급률 제고 전략으로 작동.[3]
- 산업적 영향:
- 통신사, 클라우드, 서버, 스토리지, 전력·냉각 인프라 등 AI 데이터센터 밸류체인 전반에 장기 수요 창출.[3]
- AI·클라우드·통신 관련 국유·민영 기업이 모두 수혜를 보는 정책 드라이브로, 중국 내 AI 인프라 CAPEX 사이클이 강화될 가능성.[3]
- 글로벌 관점에서는 미국·유럽의 AI 인프라 투자와 더불어 글로벌 AI 데이터센터 경쟁이 가속될 변수.
- 향후 전망:
- 계획 규모는 크지만 5년 분할 집행이므로 매년 투자 속도와 지역별 우선순위가 핵심 모니터링 포인트.[3]
- 미국의 대중국 반도체 수출 규제 심화 시, 중국은 로컬 칩·소프트웨어 최적화를 통해 성능 격차를 줄이려는 움직임을 더욱 강화할 가능성.[3]
- 이 계획이 실제 집행으로 이어질 경우, AI 인프라의 ‘국가 주도형 모델’로 다른 신흥국 정책에도 영향을 줄 수 있음.
Agentic AI·자율 워크플로우 확산: ‘AI News, June 10, 2026’

AI News (YouTube) - 발행일: 2026-06-10[6]
요약
- 프롬프트 → 응답 구조에서 벗어나, 사람이 목표(goal)만 주면 AI가 계획·코딩·테스트·디버깅·검증을 반복하는 자율형(autonomous) 루프가 부상.[6]
- 전통적 RAG에서 발전한 ‘에이전틱 RAG(Agentic RAG)’ 개념이 소개되며, 검색·검증·수정까지 AI가 스스로 반복 수행.[6]
- 비즈니스 리더를 대상으로, “배포 가능한(deployable) AI”와 자율 워크플로우 준비가 핵심 과제로 제시.[6]
주요 내용 및 시사점
- 기술적 의미:
- 단순 챗봇·코파일럿을 넘어, 에이전트(Agent)형 AI가 코드를 직접 작성·테스트하고 자체 검증까지 수행하는 단계로 진화.[6]
- Agentic RAG는 검색된 정보를 재검증·재구성하여 정확도와 신뢰성을 높이는 방향으로 RAG 아키텍처를 고도화.[6]
- 산업적 영향:
- 소프트웨어 개발, 데이터 분석, 고객지원 등에서 사람이 ‘직접 작업’하는 비율이 줄고, 목표 설정·감독 역할에 집중하는 구조로 재편.[6]
- 기업 입장에서는 “AI POC”보다 실제 업무에 붙일 수 있는 자율형 워크플로우 도입이 경쟁력의 핵심으로 부상.[6]
- 향후 전망:
- 다양한 상용 LLM(예: ChatGPT, Claude 등)을 기반으로, 멀티-에이전트·자기개선(self-correcting) 시스템이 빠르게 보편화될 가능성.[6]
- 규제·거버넌스 측면에서는 자율 AI의 책임·품질 관리 체계(로그, 검증 프로세스, 휴먼 인더 루프 설계)가 전략적 과제로 부각.[6]
Generative AI: ‘New Digital Frontier’로 자리매김

The New Digital Frontier? Full Breakdown (YouTube) - 발행일: 2026-06-10[2]
요약
- 2026년 6월 10일을 기점으로, 생성형 AI가 단순 유행어를 넘어 디지털 인프라의 핵심 기술로 자리 잡았다는 분석.[2]
- OpenAI, Google, Microsoft 등 빅테크의 AI 에이전트가 생산성 소프트웨어·플랫폼 전반에 깊이 내장된 상태로 평가.[2]
- Microsoft Office 등 주요 워크스위트에 실시간 작업 자동화 기능이 탑재되며, 다양한 산업에서 업무 필수 기능으로 전환.[2]
주요 내용 및 시사점
- 기술적 의미:
- 생성형 AI가 텍스트·이미지 생성 도구를 넘어, API·플러그인·에이전트 형태로 시스템 심층에 통합.[2]
- 실시간 문서 작성·요약·분석·코딩 지원 등 멀티모달·멀티태스크 기능이 일반화되는 흐름을 강조.[2]
- 산업적 영향:
- 오피스·콜라보레이션 툴에서 생성형 AI가 “옵션 기능”이 아닌 기본 기능이 되며, 생산성 소프트웨어 경쟁의 기준이 AI로 이동.[2]
- 교육, 마케팅, 소프트웨어 개발, 콘텐츠 제작 등 대부분의 지식 노동 영역에서 업무 프로세스 재설계를 요구.[2]
- 향후 전망:
- 향후 1~2년 내, 개별 앱 단위가 아닌 엔터프라이즈 전체 업무 흐름을 관통하는 AI 계층(AI fabric)이 확산될 가능성.[2]
- 모델 성능뿐 아니라 보안·프라이버시·컴플라이언스를 고려한 엔터프라이즈형 AI 통합이 주요 경쟁 포인트가 될 것으로 전망.[2]
글로벌 시장: AI 랠리와 섹터 로테이션 논의

Markets Weigh AI Rotation, US ‘Self-Defense’ Strikes | The Asia Trade (Bloomberg Video) - 발행일: 2026-06-10[8]
요약
- 아시아 장에서 AI 관련주 중심 랠리 이후 섹터 로테이션(순환매) 가능성을 두고 시장이 방향을 모색 중이라는 분석.[8]
- 변동성 지수(VIX)가 4월 이후 최고 수준을 재차 상향 돌파하는 등, AI 랠리 이후 조정·재배분 리스크가 부각.[5][8]
- 미국 지정학적 이슈(‘self-defense’ strikes)와 함께, AI·반도체와 전통 방어주 간 자금 이동이 관측된다는 내용.[5][8]
주요 내용 및 시사점
- 기술적 의미:
- 직접적인 기술 발표보다는, AI 섹터가 시장의 리스크·모멘텀을 좌우하는 ‘코어 섹터’로 자리 잡았음을 시사.[5][8]
- AI·반도체 실적·CAPEX·정책 이슈가 지수 변동성의 핵심 트리거로 인식되는 국면.
- 산업적 영향:
- 단기적으로 AI 고밸류 종목에서 일부 차익 실현 후 다른 성장/방어 섹터로 회전하는 움직임이 나타날 수 있음.[5][8]
- 중장기적으로는 AI 인프라·모델·애플리케이션 체인의 실적 차별화가 본격화되며, “AI 테마 일괄 상승” 국면에서 “종목·세그먼트 간 선별 장세”로 전환하는 신호.[5][8]
- 향후 전망:
- AI 관련 IPO(예: 주요 AI 기업 및 인프라 기업 상장 이슈)와 정책·규제 뉴스가 섹터 로테이션의 방향성을 좌우할 가능성.[1][8]
- 투자자 입장에서는 단기 모멘텀보다 구조적 성장 스토리(모델 경쟁력·인프라 투자·규제 대응)를 갖춘 종목 선별이 중요해지는 구간.
글로벌 AI 거버넌스·법률 이슈: Legal AI Conference 준비
Morrison Foerster – The L Suite 2026 Legal AI Conference - 발행일: 2026-06-10[9]
요약
- 글로벌 로펌 Morrison Foerster가 ‘The L Suite 2026 Legal AI Conference’ 관련 상세 안내를 2026-06-10에 게시.[9]
- AI 출력물 책임(output liability), 봇에 의한 직업상 과실(professional malpractice by bots), 기업 통제력 약화(erosion of corporate control) 등 법률·책임 이슈를 집중 논의 예정.[9]
- AI 산업 전반에 영향을 미칠 케이스 로(trend case law)와 규제 환경 변화를 분석하는 것을 목표로 함.[9]
주요 내용 및 시사점
- 기술적 의미:
- LLM·에이전트가 법률 자문, 계약 작성, 내부 컴플라이언스 점검 등에 활용되면서, AI 출력 오류·편향·부정확성에 대한 법적 책임 구조를 정교하게 설계해야 하는 단계에 진입했음을 반영.[9]
- 산업적 영향:
- 금융·헬스케어·제조 등 규제 산업에서 AI 도입 시 법적 리스크 관리가 핵심 역량이 됨.[9]
- 로펌·컨설팅·AI 벤더 간 협업을 통해 “AI 거버넌스·법률 자문”이 새로운 비즈니스 라인으로 성장할 여지가 큼.[9]
- 향후 전망:
- 컨퍼런스에서 논의될 판례·규제 방향이, 향후 AI 책임보험 구조, 계약서 표준화(예: SLA에 AI 성능·책임 명시), 규제 준수 프레임워크 등에 직접적인 기준점이 될 가능성.[9]
- 각국 입법·규제기관도 이러한 논의를 참고해, AI 사용 범위·책임 한계·필수 통제수단을 구체화할 것으로 예상.[9]
AI 지출 전망: 2026년 글로벌 AI 투자 급증(맥락용 레퍼런스)
EE Times Asia – Global AI Spending to Grow 47% in 2026 - 발행일: 2026-06-10[4]
요약
- 가트너 분석에 따르면, 전 세계 AI 지출은 2026년에 2조 5,900억 달러에 달해, 전년 대비 47% 증가할 것으로 전망.[4]
- 소프트웨어·서비스·하드웨어 전반에서 엔터프라이즈 AI 도입 가속이 지출 증가를 견인.[4]
- 특히 생성형 AI와 산업별 특화 AI 솔루션이 투자 확대의 주된 동력으로 지목됨.[4]
주요 내용 및 시사점
- 기술적 의미:
- AI가 개별 프로젝트 단위에서 전사 전략·플랫폼 레벨 투자로 전환되며, 인프라·모델·애플리케이션 계층 전반에 CAPEX·OPEX가 집중.[4]
- 산업적 영향:
- 금융, 제조, 소매, 공공부문 등 다양한 산업에서 AI 예산이 기존 IT 예산의 상당 부분을 대체·흡수해 나가는 구조.[4]
- 클라우드 하이퍼스케일러, 반도체, 모델 개발사, SI/컨설팅, 보안·거버넌스 솔루션 등 AI 밸류체인 전반에 수요 확산.[4]
- 향후 전망:
- 47% 성장률은 “AI 버블”이 아닌 구조적 성장 국면으로 이해될 수 있으나, 성과 측정·ROI 검증 압력도 동시에 커질 것.[4]
- 국가·지역별로 규제·인프라·인력 격차에 따라 AI 투자 편차가 확대될 가능성이 있어, 정책·인재 전략이 중요 변수로 작용.[4]
09 Jun 2026
How Machine Manufacturer Ta Liang Became a Hidden AI Champion
CommonWealth Magazine - 발행일: 2026-06-09[1]
요약
- 대만 공작기계 업체 타량(Ta Liang)이 글로벌 반도체·AI 장비 밸류체인에서 ‘히든 AI 챔피언’으로 부상[1]
- ASML, AMAT 등 글로벌 장비사에 정밀 부품·모듈을 공급하며 EUV 등 최첨단 공정 장비 수요에 동반 성장[1]
- AI 서버·반도체 투자 확대가 초정밀 가공·자동화 설비 수요를 끌어올리며 실적·캡엑 동반 증가[1]
주요 내용 및 시사점
- 기술적 의미:
- 나노미터 수준 정밀도, 고강성·저진동 구조, 열변형 보정 기술 등으로 EUV·첨단 패키징 장비 핵심 부품을 공급[1]
- 반도체 노광·계측·패키징 장비용 고정밀 스테이지·모듈을 통해 AI 칩 생산성·수율 향상에 기여[1]
- 산업적 영향:
- AI 반도체 호황이 GPU·HBM뿐 아니라 정밀 공작기계·모듈 공급망까지 투자 확산되는 전형적 사례[1]
- 특정 글로벌 장비사 의존도가 높아 공급망 리스크와 동시에 높은 진입장벽 기반의 가격협상력 확보[1]
- 대만 기계·부품 업계가 단순 OEM을 넘어 AI 생산 인프라의 전략적 파트너로 위상 상승[1]
- 향후 전망:
- HBM, 첨단 패키징, 차세대 노광 공정 투자에 따라 중·장기 성장 모멘텀 지속 가능[1]
- 고객사 다변화와 자동화·스마트팩토리 내재화가 마진 개선과 밸류에이션 리레이팅의 핵심 변수로 작용[1]
- AI 사이클 둔화 시에도 고난도 정밀 가공 역량을 바탕으로 항공·정밀 의료·EV 등으로의 산업 확장 옵션 보유[1]
Apple Announces ‘Siri AI’ Based On Google Collaboration
MediaPost - 발행일: 2026-06-09[3]
요약
- WWDC 2026에서 애플이 구글 Gemini와의 협력을 기반으로 한 ‘Siri AI’ 및 Apple Intelligence 공개[3]
- 애플·구글이 공동 설계한 Apple Foundation Models를 사용해 온디바이스·프라이빗 클라우드 양쪽에서 멀티모달·에이전트 기능 제공[3]
- 카메라 ‘Siri 모드’, 영양 정보 추론, 여행·쇼핑·결제까지 이어지는 크로스앱 멀티스텝 액션 지원[3]
주요 내용 및 시사점
- 기술적 의미:
- iOS 전역에 통합된 멀티모달 LLM 기반 에이전트: 이미지 인식, 자연어 이해, 앱 제어를 하나의 아키텍처로 처리[3]
- 애플·구글 공동 개발 Apple Foundation Models를 온디바이스 및 Private Cloud Compute에 분산 배치해 지연·프라이버시를 모두 고려[3]
- Siri 전용 앱을 통해 대화 히스토리 동기화, 장기 컨텍스트 유지 등 ‘지속형 개인 비서’ 기능 강화[3]
- 산업적 영향:
- 애플이 독자 모델만이 아니라 타사(구글) 기저 모델 통합 전략을 택함으로써, 빅테크 간 협력형 AI 스택 사례 제시[3]
- 브랜드 앱이 Apple Intelligence와 연동되면, Siri AI가 항공권·숙박·의류 추천 및 Apple Pay 자동 결제까지 수행 가능해 앱·커머스 생태계에 직접적 파급[3]
- 프라이버시 측면에서 차분 프라이버시(differential privacy), 익명화 기법을 강조해 EU 등 규제 환경을 의식한 설계로 평가[3]
- 향후 전망:
- Siri AI의 에이전트 기능이 iPhone·iPad·Mac·Vision Pro까지 확장되며 플랫폼 잠금 효과 강화 가능성[3]
- 광고·마케팅 측면에서, 브랜드가 Siri 워크플로우에 깊이 통합될수록 ‘보이지 않는 프론트엔드’ 경쟁이 심화될 전망[3]
- 구글 Gemini 의존도, 데이터 주권·규제 리스크가 중장기 변수로, 애플의 자체 모델 비중 확대 여부가 관전 포인트[3]
애플 WWDC 2026 ‘시리AI’ 공개 (한국어 보도 관점)
 한국경제TV 뉴스 (YouTube) - 발행일: 2026-06-09[4]
요약
- 한국 경제방송에서 WWDC 2026의 핵심 발표로 ‘시리AI’ 및 AI 플랫폼 개편을 집중 보도[4]
- 한국 증시 및 국내 빅테크·부품주에 미칠 잠재적 영향과 투자 포인트를 중심으로 분석[4]
- 애플의 생성형 AI 경쟁 재진입이 삼성·SK·국내 앱 생태계에 미칠 파급 효과를 점검[4]
주요 내용 및 시사점
- 기술적 의미:
- 시리AI를 통해 음성·이미지·텍스트를 통합 처리하는 한국어 지원 가능성 및 로컬라이제이션 이슈 조명[4]
- iOS·visionOS 등 운영체제 전반에서 AI 도입으로 온디바이스 추론 성능과 칩(Apple Silicon) 아키텍처가 재조명[4]
- 산업적 영향:
- 애플의 AI 강화가 국내 메모리·파운드리·부품사의 중장기 수요에 긍정적 요인으로 작용할 수 있다는 시각[4]
- iOS 내 AI 기능 확대는 한국 앱·콘텐츠 기업에 Siri AI 연동·에이전트형 서비스 개발 수요를 자극할 수 있음[4]
- 향후 전망:
- 한국 시장에서 시리AI의 한국어 최적화 속도와 수준이 삼성·네이버 등 로컬 AI 어시스턴트와의 경쟁 구도를 결정할 변수[4]
- 애플 AI 플랫폼을 활용한 국내 스타트업·게임·커머스의 에이전트 기반 서비스 모델 실험이 증가할 가능성[4]
SK hynix–NVIDIA, AI 슈퍼컴퓨터·스마트 팹 위한 멀티이어 파트너십
 Arirang News (YouTube) - 발행일: 2026-06-09 방송에서 6월 8일 발표 내용 보도[5]
요약
- SK hynix와 NVIDIA가 차세대 AI 슈퍼컴퓨터용 메모리 공급 및 반도체 설계·제조 공정에 AI를 직접 도입하는 멀티이어 기술 파트너십 발표[5]
- SK hynix는 NVIDIA Vera Rubin AI 슈퍼컴퓨터에 고급 메모리 컴포넌트 공급[5]
- NVIDIA의 CUDA-X, Omniverse, cuOpt를 활용해 SK hynix 생산라인의 디지털 트윈·자율형 제조 구현 추진[5]
주요 내용 및 시사점
- 기술적 의미:
- HBM 등 첨단 메모리를 Vera Rubin 플랫폼에 공급해, AI 학습·추론 성능과 에너지 효율을 동시 개선[5]
- CUDA-X 라이브러리와 물리 시뮬레이션 프레임워크를 활용해 공정 설계·검증에 AI 기반 시뮬레이션 도입[5]
- Omniverse·cuOpt로 디지털 트윈 팹을 구축, 공정 최적화·물류 동선·장비 배치까지 통합 시뮬레이션[5]
- 산업적 영향:
- 메모리 공급을 넘어, AI 플랫폼 기업(NVIDIA)이 제조사 내부 공정까지 깊게 침투하는 협업 모델 제시[5]
- SK hynix가 단순 HBM 공급자를 넘어 AI 네이티브 팹으로 전환, 글로벌 메모리 경쟁에서 기술 격차 확대 가능[5]
- 반도체 장비·소프트웨어 업체에는 디지털 트윈·AI 공정 제어 수요 확대 신호[5]
- 향후 전망:
- 성공 시, 삼성전자·TSMC 등 다른 파운드리·메모리 업체로 유사한 AI-팹 파트너십 모델 확산 가능성[5]
- AI 슈퍼컴퓨터 세대 교체(모델 대형화, 멀티모달 확장)에 따라 HBM·CXL 메모리 수요가 추가로 레버리지될 전망[5]
- 규제·보안 측면에서, 제조 데이터와 NVIDIA 클라우드·툴 체계 간 연동에 대한 데이터 거버넌스가 쟁점으로 부상 가능[5]
In the Belly of AI – 글로벌 AI 시스템의 그림자 조명
 Deutsche Welle – 다큐멘터리 - 발행일: 2026-06-09 방송[8]
요약
- DW 다큐멘터리 “In the Belly of AI”가 대규모 AI 모델의 데이터, 에너지, 노동, 감시 문제를 심층 조명[8]
- 생성형 AI가 구동되는 데이터 센터, 학습 데이터 수집 과정, 저임금 데이터 라벨링 노동 등 ‘AI 공급망의 내부’를 탐사[8]
- 개인정보, 알고리즘 편향, 민주주의·노동시장에 대한 구조적 영향 등 규범·정책 이슈를 제기[8]
주요 내용 및 시사점
- 기술적 의미:
- 대형 모델 학습에 필요한 막대한 연산·전력·냉각 인프라를 시각적으로 보여주며 AI 시스템의 물리적 한계를 부각[8]
- 데이터 수집·정제·라벨링 과정이 모델 성능·편향에 미치는 영향을 사례 중심으로 설명[8]
- 산업적 영향:
- AI 기업들이 비용 절감을 위해 글로벌 데이터 라벨링·콘텐츠 모더레이션을 저임금 노동에 의존하는 구조를 비판[8]
- 에너지 다소비형 데이터센터 확산이 전력 시장·탄소중립 로드맵·지역사회 인프라에 미치는 영향을 논의[8]
- 향후 전망:
- EU·각국에서 진행 중인 AI 법제화·투명성 의무·데이터 출처 표기 논의에 참고 자료로 활용 가능[8]
- 기업 차원에서는 모델 카드, 데이터 시트, 에너지 사용 공개 등 책임 있는 AI 개발·운영 프랙티스 도입 압력이 커질 전망[8]
08 Jun 2026
Stocks Tumble as AI Trades Unwind | The Asia Trade 6/8/2026
 YouTube - 발행일: 2026-06-08
요약
- 아시아 증시에서 AI 관련 종목 차익실현이 본격화되며 기술주 전반이 급락했습니다.
- 시장은 미국 고용지표 강세와 연준 금리 경로 재조정 가능성까지 반영하며 위험회피로 기울었습니다.
- 일본 니케이 선물과 태국 선물 등 주요 아시아 선물이 동반 약세를 보였습니다.
주요 내용 및 시사점
- 기술적 의미: AI 밸류에이션 부담이 커지면서 반도체·테크 중심의 모멘텀 장세가 흔들렸습니다.
- 산업적 영향: AI 인프라, 반도체, 클라우드 관련 업종 전반의 변동성이 확대될 가능성이 있습니다.
- 향후 전망: 고용·금리 관련 매크로 데이터가 추가로 강해질 경우 AI 랠리의 속도 조절이 이어질 수 있습니다.
‘Odd Lots’ Hosts Discuss Stock Rout, AI Boom Winners
 YouTube - 발행일: 2026-06-08
요약
- 아시아 증시 급락 속에서도 AI 붐의 수혜주와 약세주가 엇갈리는 흐름이 부각됐습니다.
- 중국 기술주 가운데 일부 대형주는 약세를 보였고, 일부 종목은 제한적 반등을 시도했습니다.
- 시장은 AI 투자 열기가 계속될 수 있는지에 대한 재평가 단계에 진입했습니다.
주요 내용 및 시사점
- 기술적 의미: AI 테마가 단일 방향 상승이 아니라 종목별 옥석 가리기 국면으로 이동하고 있습니다.
- 산업적 영향: 플랫폼·반도체·하드웨어 간 수급 차별화가 심화될 수 있습니다.
- 향후 전망: 투자자들은 AI 성장 스토리보다 실적과 현금흐름 검증을 더 중시할 가능성이 큽니다.
FULL AI HEADLINE NEWS 16:00 (2026-06-08)
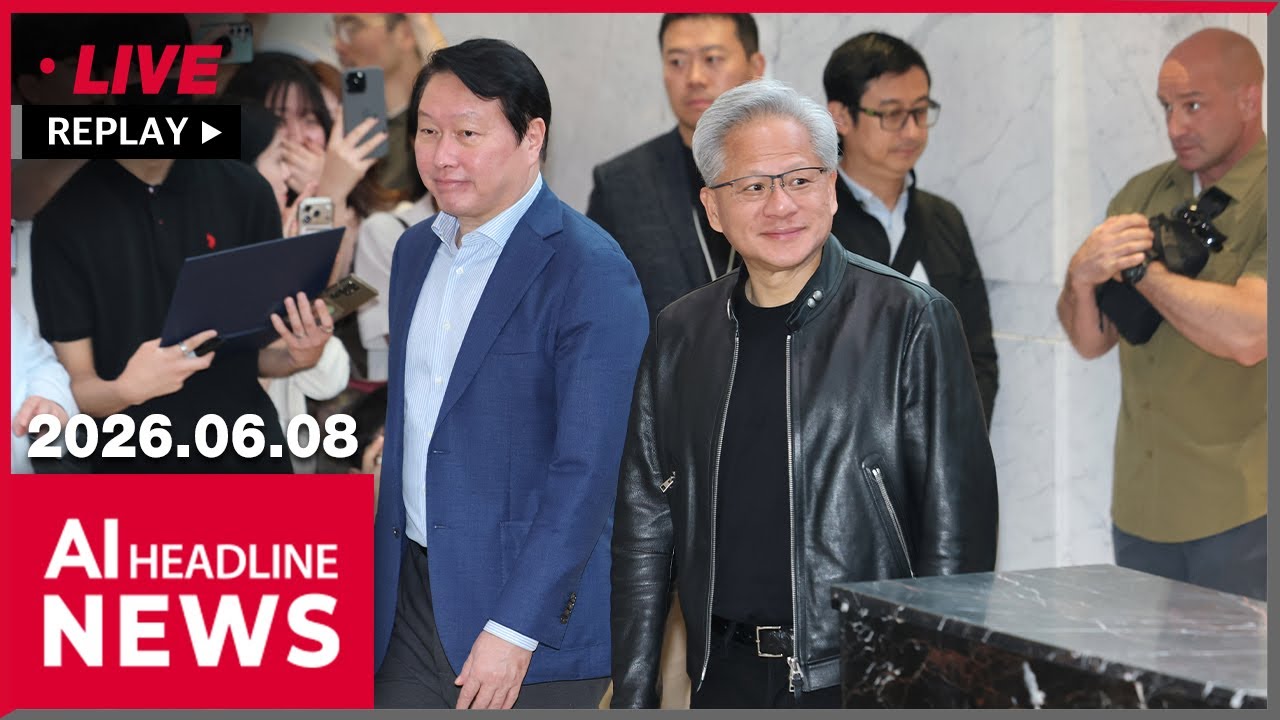 YouTube - 발행일: 2026-06-08
요약
- SK hynix와 NVIDIA가 다년간 기술 파트너십을 발표했습니다.
- 이번 협력은 AI 슈퍼컴퓨팅용 메모리 공급뿐 아니라 반도체 설계·제조에 AI를 직접 적용하는 내용까지 포함합니다.
- 디지털 트윈과 자율제조 고도화가 주요 협력 축으로 제시됐습니다.
주요 내용 및 시사점
- 기술적 의미: AI 모델 개발뿐 아니라 제조 공정 최적화와 디지털 트윈까지 AI 적용 범위가 넓어졌습니다.
- 산업적 영향: 메모리, GPU, 제조 자동화 생태계의 결합이 강화되며 공급망 협력 구조가 심화될 수 있습니다.
- 향후 전망: AI 기반 설계·생산 자동화가 실제 제조 현장으로 확산되는 사례가 더 늘어날 가능성이 있습니다.
AI Mania Shows Cracks as Asia Sells Off and War Risks Spike
 YouTube - 발행일: 2026-06-08
요약
- 아시아 시장에서 AI 과열 우려가 확산되며 기술주 매도가 가속화됐습니다.
- 전쟁 리스크 확대와 유가 상승이 위험자산 회피 심리를 더 키웠습니다.
- 일부 시장에서는 기술주 급락이 장중 거래정지까지 유발했습니다.
주요 내용 및 시사점
- 기술적 의미: AI 관련 종목의 고평가 논란이 단기 조정이 아니라 추세 전환 신호인지 점검 국면에 들어갔습니다.
- 산업적 영향: 반도체·빅테크·인프라 투자 계획에 대한 시장 기대가 재조정될 수 있습니다.
- 향후 전망: 지정학 리스크와 금리 부담이 겹치면 AI 섹터의 변동성은 당분간 높은 수준을 유지할 수 있습니다.
07 Jun 2026
AI News June 7 2026: WWDC Starts Tomorrow, SpaceX IPO, Anthropic & Google AI Deals
AIToolsRecap - 발행일: 2026-06-07[2]
요약
- 애플 WWDC 2026 전일 리포트: 팀 쿡 마지막 키노트, 차세대 Siri에 구글 Gemini 1.2T 파라미터 모델 도입[2]
- 구글에서 라이선스받은 Gemini 기반 Siri에 연 10억 달러 수준 비용 지출, iOS 27 “Snow Leopard”와 함께 공개 예정[2]
- WWDC에서 6개 OS 베타 동시 공개, 구형 iPhone 11 지원 중단[2]
주요 내용 및 시사점
- 기술적 의미:
- 1.2조 파라미터 Gemini 기반 Siri는 클라우드 대형 언어 모델(LLM)을 시스템 레벨에 깊게 통합한 사례로, 음성 비서가 범용 에이전트로 재정의되는 전환점[2].
- 다중 OS 레벨에서 동일한 LLM 스택을 활용함으로써, 애플 생태계 전반에 걸친 일관된 AI UX 구현 가능.
- 산업적 영향:
- 애플이 자사 독자 모델 대신 구글 Gemini를 라이선스했다는 점에서, 빅테크 간 AI 인프라·모델 수직 통합 구도가 유연한 파트너십 구조로 이동하고 있음을 시사[2].
- 연간 10억 달러 규모의 라이선스는 고급 LLM의 플랫폼 탑재 단가 기준을 형성, 다른 OEM·플랫폼 사업자의 협상 벤치마크로 작용 가능.
- 향후 전망:
- Siri의 LLM 기반 재출시가 사용자 반응과 인프라 비용(추가 GPU·클라우드 사용량)에 따라, 애플이 장기적으로 자체 LLM 개발을 가속할지, 외부 모델 의존을 지속할지의 분수령이 될 가능성.
- iOS 27 “Snow Leopard”가 안정성과 성능 최적화를 강조하는 만큼, 온디바이스 경량 모델 + 클라우드 초거대 모델의 하이브리드 구조가 구체적으로 어떻게 설계되는지가 관전 포인트.
SpaceX IPO & 초대형 AI 컴퓨팅 매출 구조 분석
AIToolsRecap - 발행일: 2026-06-07[2]
요약
- SpaceX IPO: 6월 11일 공모가 책정, 6월 12일 거래 개시 예정, 공모가 135달러, 기업가치 1.77조 달러, 공모 규모 750억 달러로 사상 최대급[2]
- S-1 개정안에 공개된 Anthropic·Google 대상 AI 컴퓨팅 계약으로 연환산 약 260억 달러 매출 런레이트 형성[2]
- Anthropic·Google 모두 2026년 12월 31일 이후 90일 통지로 해지 가능 조항 포함[2]
주요 내용 및 시사점
- 기술적 의미:
- SpaceX의 Colossus 데이터센터가 수십만 개의 Nvidia GPU를 보유한 초대형 AI 인프라로, 로켓·위성 중심 기업에서 AI 컴퓨팅 하이퍼스케일러로의 포지션 전환을 의미[2].
- 단일 기업 내에서 우주·통신·AI 인프라가 결합된 구조는, 지연시간·데이터 전송 비용 최적화 관점에서 AI 모델 서비스의 새로운 아키텍처를 열 가능성.
- 산업적 영향:
- Anthropic·Google에서만 연간 260억 달러 규모의 확정/반확정 매출이 발생해, AI 인프라 수요가 기존 클라우드(IaaS) 시장을 넘어서는 성장 동력을 제공[2].
- 해지 조항(2026년 말 이후 90일)은 향후 GPU 공급, 전력 비용, 경쟁 인프라(자체 데이터센터·타 하이퍼스케일러) 상황에 따라 계약 재협상 리스크를 내포.
- 향후 전망:
- SpaceX가 IPO 이후 추가 데이터센터 증설과 GPU·전력 확보에 공격적으로 투자할 경우, 기존 클라우드 3사(AWS·Azure·GCP)와 AI 전용 인프라 경쟁이 본격화될 가능성.
- 독점적·장기 계약 여부, 그리고 모델 기업(Anthropic·Google)이 멀티소스 공급 전략을 택할지 여부가 2027년 이후 매출 안정성의 핵심 변수.
SpaceX, Anthropic·Google과 최대 700억 달러 규모 AI 컴퓨팅 계약 체결
Yeni Şafak - 발행일: 2026-06-07[3]
요약
- SpaceX가 Anthropic, Google과 합산 최대 700억 달러 규모 AI 컴퓨팅 계약 체결, IPO 전 AI 인프라 공급업체로서 위상 강화[3]
- 두 계약의 연 매출 가치는 합산 약 260억 달러, 로켓·위성·Starlink를 넘어선 신규 성장축 확보[3]
- Google은 2026년 10월~2029년 6월까지 월 9.2억 달러를 지불하고 11만 개의 Nvidia GPU 접근 권한 확보[3]
- Anthropic은 22만 개 이상 Nvidia 칩과 300MW 용량을 갖춘 Colossus 1 데이터센터 사용에 월 12.5억 달러 지불, 단기 임대 및 90일 해지 조건 포함[3]
주요 내용 및 시사점
- 기술적 의미:
- Google 계약은 Gemini Enterprise 제품군을 위한 핵심 컴퓨팅 백본으로, 특정 타임프레임(2026–2029)에 집중된 대규모 GPU 사용 패턴을 반영[3].
- Anthropic 계약은 Frontier 모델 학습·서빙에 특화된 초고밀도 GPU 클러스터 활용 사례로, 전력 300MW급 AI 팜을 본격 가동하는 상징적 이벤트[3].
- 산업적 영향:
- SpaceX는 전통적인 클라우드 사업자가 아닌 민간 우주 기업으로서, AI 인프라 시장의 신규 메이저 플레이어로 부상[3].
- Google·Anthropic이 특정 벤더(SpaceX)와 초대형 계약을 체결함으로써, GPU·전력·위치(지리적 다양성)를 기준으로 한 멀티데이터센터 전략이 표준화되는 흐름 가속.
- 향후 전망:
- 계약 종료 시점(또는 해지 가능 시점) 이후, 자사 데이터센터 확장 vs. 외부 인프라 장기 임대 중 어떤 전략을 택할지에 따라 양사(Anthropic·Google)의 마진 구조가 크게 달라질 전망.
- Nvidia H100/B100 이후 차세대 AI 칩 도입과 재계약 시점이 맞물릴 경우, 칩 벤더 다변화(AMD, 커스텀 ASIC) 가능성도 함께 부상할 수 있음.
오늘의 AI 브리핑: Anthropic IPO 준비, ChatGPT Memory 업데이트, 미 대선·정책 리스크
note.com – 猫P - 발행일: 2026-06-07[1]
요약
- Anthropic, 미국 증권거래위원회(SEC)에 비공개 S-1 제출로 IPO 준비 본격화[1]
- OpenAI, ChatGPT Memory 기능 대규모 개선 및 Plus/Pro 대상 메모리 용량 확장, Lockdown Mode 전 사용자 제공[1]
- 트럼프 미국 대통령, AI 안전·보안 관련 대통령령 서명으로 정부의 최첨단 모델 사전 접근·검증 체계 강화[1]
- Google, Gemini 계열 기술 기반의 오픈 모델 세트 Gemma 4 발표, 에지·로컬 실행 최적화[1]
- 중국 AI 기업 MiniMax, 최대 100만 토큰 컨텍스트와 네이티브 멀티모달을 지원하는 신모델 MiniMax M3 공개[1]
주요 내용 및 시사점
- 기술적 의미:
- Anthropic IPO 준비는 대형 폐쇄형 모델 기업의 재무·리스크 구조가 시장에 공개된다는 점에서, Frontier 모델 개발 비용(데이터·GPU·전력) 투명성을 높일 것[1].
- ChatGPT Memory 업데이트는 사용자 선호·목표·진행 작업을 장기적으로 유지·관리하는 퍼스널 에이전트형 LLM으로의 진화를 가속[1].
- Lockdown Mode는 웹 브라우징·외부 서비스 연결을 제한해 프롬프트 인젝션으로 인한 정보 유출을 줄이는 고급 보안 모드로, 엔터프라이즈 채택에 중요[1].
- Gemma 4와 MiniMax M3는 각각 오픈 가중치·로컬 실행과 초장문·멀티모달·에이전트 기능에 초점을 맞추며, LLM이 클라우드 중심에서 온디바이스·에이전트 지향으로 확장되는 흐름을 보여줌[1].
- 산업적 영향:
- Anthropic 상장은 OpenAI, Mistral 등과 함께 GenAI 순수 플레이어에 대한 자본시장의 평가 기준을 형성, 수익 모델(구독·API·엔터프라이즈 계약)의 지속 가능성이 시험대에 오를 전망[1].
- ChatGPT Memory·Lockdown Mode는 기업 도입 시 생산성·보안 요구를 동시에 충족하려는 기능 조합으로, “업무용 LLM” 표준 UX를 선도할 수 있음[1].
- 미국 대통령령은 정부가 프론티어 모델에 대한 사전 테스트·보안 검증 파트너로 참여하는 틀을 만들며, 규제 대신 “정부-모델 기업 공동 거버넌스” 방향을 강화[1].
- 향후 전망:
- Anthropic·OpenAI·Google·중국 빅테크 간 모델 경쟁이 맥락 길이(컨텍스트 윈도우), 멀티모달 네이티브 지원, 에이전트 자동화 능력을 핵심 지표로 삼는 구도로 재편될 가능성[1].
- 정부 차원의 대통령령·정책 논의가 본격화되면서, 향후 1~2년 내 AI 안전·투명성·보안 관련 국제 기준 마련 움직임이 가속될 것으로 예상.
Catch up on AI — 2026-06-07 UTC
Explainx.ai - 발행일: 2026-06-07[4]
요약
- Y Combinator, 6월 6일 Paxel 출시: Claude Code, Codex CLI 등 로컬 AI 코딩 세션을 분석하는 무료 커맨드라인 도구[4]
- 개발자 로컬 환경에서의 LLM 사용 데이터를 수집·분석해, 생산성 패턴·병목 구간을 시각화하는 데 초점[4]
- 오늘자 브리핑에서 Paxel을 포함한 최근 AI 개발 도구·인프라 업데이트를 요약 제공[4]
주요 내용 및 시사점
- 기술적 의미:
- Paxel은 IDE/에디터 플러그인이 아닌 CLI 기반 메타 분석 도구로, 다양한 AI 코딩 도구에서 발생하는 로그를 통합 분석하는 레이어 역할[4].
- 로컬 실행 세션 정보를 바탕으로 코드 보조 패턴, 자동완성 의존도, 에러 재발 구간 등을 파악해, LLM 코딩 워크플로우 최적화에 활용 가능.
- 산업적 영향:
- AI 코딩 보조 도구가 확산되는 가운데, 기업·팀 단위로 “LLM이 실제로 어느 정도 생산성을 높이고 있는가?”를 정량 측정할 수 있는 옵저버빌리티 툴 수요를 반영[4].
- 오픈·무료 CLI 배포는, 초기 생태계 확장을 통해 후속 상용 분석·대시보드 제품으로 이어질 수 있는 전략적 포지셔닝.
- 향후 전망:
- GitHub Copilot, Amazon Q, Claude Code 등 다양한 도구 로그를 아우르는 표준화된 AI 개발 텔레메트리 레이어가 형성될 가능성.
- 팀/조직 단위의 LLM 활용 데이터가 축적되면, “AI Pair Programming Best Practice”에 대한 업계 공통 가이드라인 도출이 한층 구체화될 전망.
Sam’s Club, 셀프 체크아웃에 신규 AI 기술 도입
Sam’s Club AI Checkout Overview - 발행일: 2026-06-07[5]
요약
- Sam’s Club이 계산대·셀프 체크아웃에 새로운 AI 기반 기술을 도입하는 개요 문서 공개[5]
- 컴퓨터 비전·센서 데이터를 활용해 상품 스캔·결제 과정을 자동화하고, 도난·오인식률을 낮추는 것이 목표[5]
- 회원제 리테일 환경에서의 AI 적용 사례로, 운영 효율과 고객 경험 개선 모두를 노림[5]
주요 내용 및 시사점
- 기술적 의미:
- AI 비전 모델과 센서를 결합해 카트·상품 이미지를 실시간 분석하고, 바코드 스캔 없이도 품목·수량을 인식하는 무마찰 결제(frictionless checkout) 아키텍처에 근접[5].
- 모델 성능뿐 아니라, 매장 조명·배치·포장 변화 등에 대한 도메인 적응(도입 후 재학습·튜닝)이 실사용 성능의 핵심 요소.
- 산업적 영향:
- 대형 회원제 마트의 AI 결제 도입은, 인건비 절감·회전율 개선·Shrinkage(도난·분실) 감소 등을 통해 리테일 마진 구조 개선에 직결[5].
- Amazon Go 등 선행 사례 이후, 카메라+AI 기반 셀프 결제가 프리미엄 실험이 아닌 주류 리테일로 확산되는 신호.
- 향후 전망:
- 다른 대형 리테일러(코스트코, 월마트, 대형 슈퍼마켓 체인 등)로의 파급 가능성이 높고, 표준화된 리테일용 비전 모델·플랫폼 사업이 성장할 여지.
- 개인정보 보호·영상 데이터 보존 기간·얼굴 인식 여부 등 규제 이슈가, 각 지역·국가별로 도입 속도와 형태를 가를 핵심 변수로 작용할 전망.